Mis à jour le
Assurance château et monument historique
Châteaux, demeures historiques et monuments classés ou inscrits, partout en France
Courtier spécialiste en assurance de châteaux, demeures historiques et monuments classés. Devis sur mesure en 48 heures.
Pourquoi votre château exige une assurance spécifique
Un château concentre des risques que les assureurs généralistes ne maîtrisent pas.
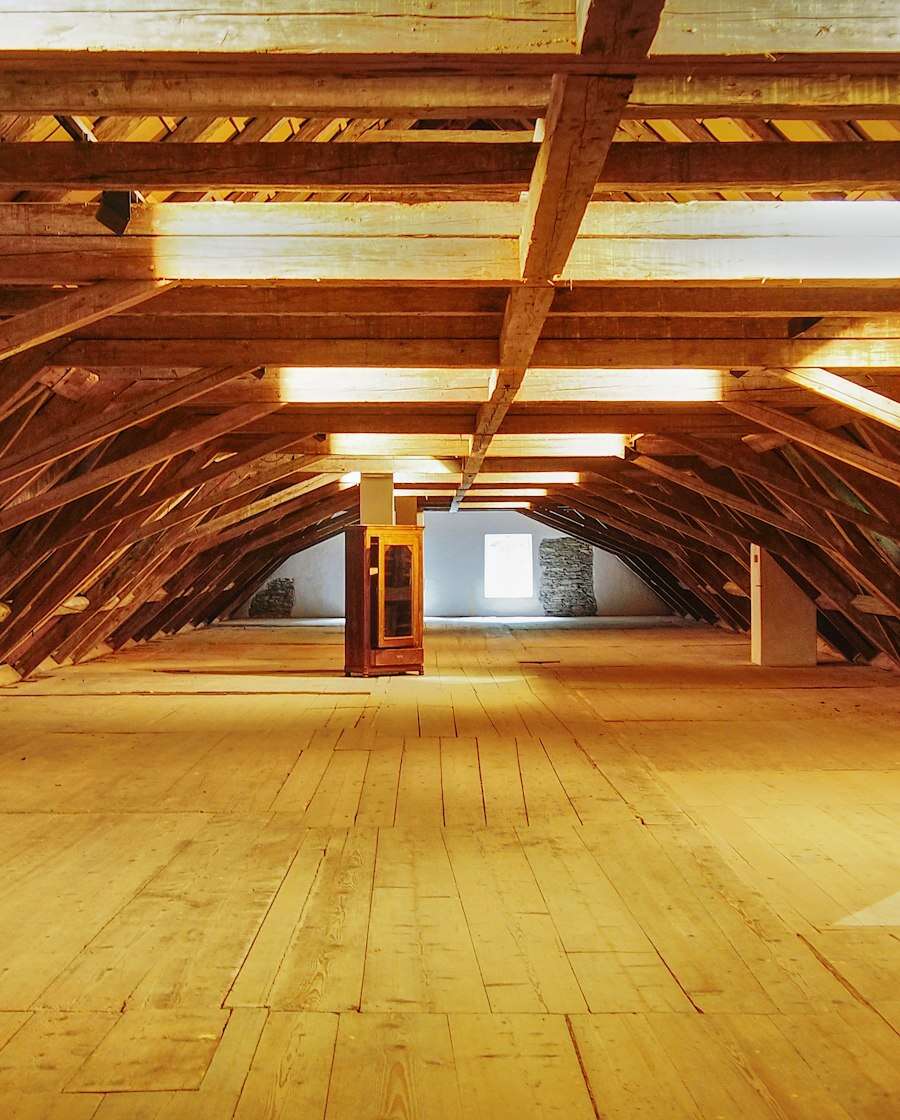
- Charpentes centenaires
- Chêne massif, toitures ardoise, matériaux introuvables sur le marché standard. Les coûts de reconstruction dépassent systématiquement les estimations.
- Artisans d’art
- Les réparations exigent des compagnons spécialisés. Les délais se comptent en mois, voire en années.
- Installations anciennes
- Électricité sous régime dérogatoire, chauffage vétuste, canalisations fragiles. Des facteurs de risque ignorés par les contrats standards.
- Activités multiples
- Mariages, chambres d’hôtes, visites : chaque usage génère des risques spécifiques qui nécessitent des garanties adaptées.
Ce que nous couvrons
Chaque contrat est adapté à votre patrimoine et vos activités.
- Incendie et explosion
- Artisans spécialisés, matériaux anciens, délais de reconstruction multipliés. Une couverture qui intègre la réalité du patrimoine bâti.
- Dégâts des eaux
- Caves voûtées, canalisations anciennes, infiltrations par les toitures. Des risques spécifiques nécessitant une expertise dédiée.
- Vol et vandalisme
- Mobilier, œuvres d’art, objets de collection : inventaire et expertise dédiés pour une indemnisation à la hauteur de leur valeur.
- Tempête et catastrophes
- Toitures ardoise, cheminées, dépendances exposées aux intempéries. Protection étendue contre les événements climatiques majeurs.
- Perte d’exploitation
- Location événementielle, chambres d’hôtes : couverture du manque à gagner en cas d’interruption forcée de vos activités.
- Responsabilité civile
- Visiteurs, locataires, prestataires : votre responsabilité est engagée. Une couverture RC adaptée aux flux de personnes.
- Dépendances et communs
- Tours, orangeries, écuries, chapelles : souvent oubliées dans les contrats standards, rarement couvertes à leur juste valeur.
- Objets d’art et mobilier
- Expertise dédiée, inventaire détaillé, protocole de valorisation sur mesure pour chaque pièce de votre collection.
- Extension travaux
- Couverture spécifique pendant les phases de restauration et rénovation, incluant les risques liés aux échafaudages et matériaux.
Monuments historiques
Le classement de votre château change tout : contraintes de restauration, surcoûts, matériaux imposés. Votre assurance doit en tenir compte.
Classé
Protection maximale
Tout travail de restauration, de réparation ou de modification est soumis à autorisation et exécuté sous le contrôle scientifique et technique de l’État (article L621-9 du Code du patrimoine), avec un architecte qualifié : architecte en chef des monuments historiques ou architecte du patrimoine.
Subventions de l’État : 40 % en moyenne (ministère de la Culture)
Inscrit
Protection intermédiaire
Toute modification doit être annoncée à l’administration quatre mois à l’avance, et un permis ou une déclaration préalable ne peut être accordé qu’avec l’accord de l’autorité chargée des monuments historiques (article L621-27 du Code du patrimoine).
Subventions de l’État : 40 % au plus (article L621-29 du Code du patrimoine), 20 % en moyenne
Inventorié
Reconnaissance
Pas de contrainte légale stricte, mais valorisation du bien et accès possible à des aides régionales pour la restauration.
Aides variables selon région
Mariages, chambres d’hôtes, événementiel
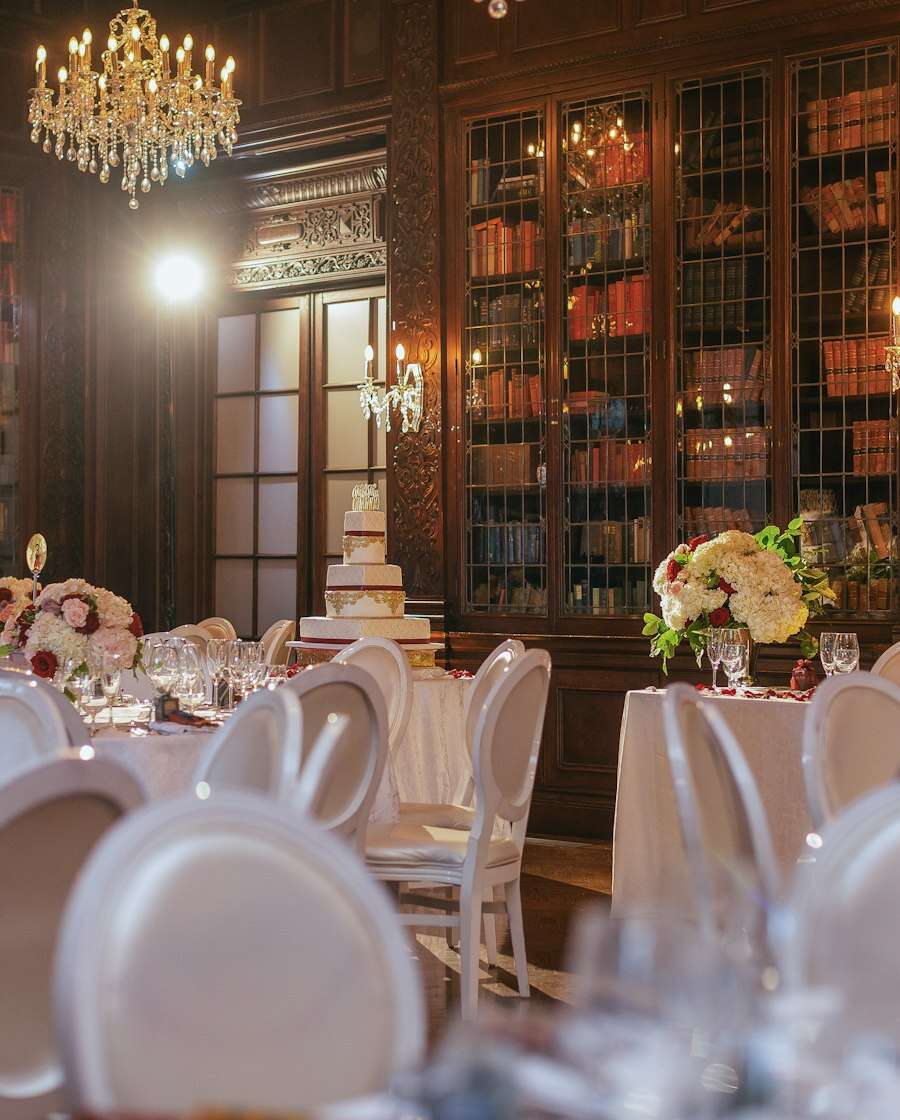
Chaque activité commerciale génère des risques spécifiques qui doivent être couverts par des garanties dédiées.
- Location événementielle
- Mariages, réceptions, tournages : flux de visiteurs, traiteurs, installations temporaires. RC étendue indispensable.
- Chambres d’hôtes
- Accueil de public, normes de sécurité, RC hôtelier. Couverture des biens des clients et accidents corporels.
- Gîtes et locations
- Location saisonnière ou annuelle. Garantie PNO, protection du mobilier mis à disposition.
- Séminaires
- Accueil d’entreprises, équipements techniques, restauration collective. RC professionnelle et protection des équipements.
- Ouverture au public
- Journées du patrimoine, visites, expositions. Sécurité des visiteurs, protection des collections.
- Activités équestres
- Écuries, centres équestres, promenades. Risques liés aux animaux, RC spécifique.
Le risque silencieux
Un château inoccupé est un château en danger. Dégât des eaux non détecté pendant des semaines, intrusion non signalée, gel des canalisations : les sinistres s’aggravent en l’absence d’occupant.
La plupart des contrats multirisques habitation prévoient une clause d’inhabitation : au-delà d’une certaine durée d’inoccupation, généralement 60 à 90 jours selon les contrats, la garantie vol est suspendue (France Assureurs). Certains contrats comptent les absences cumulées sur l’année, dès 40 jours. Le propriétaire ne l’apprend souvent qu’au moment du sinistre. Je négocie des contrats qui maintiennent la couverture intégrale même en cas d’inoccupation prolongée.
Mes solutions d’accompagnement
- Maintien des garanties pendant l’inoccupation (jusqu’à 12 mois)
- Partenariats avec des sociétés de gardiennage spécialisées
- Installation de capteurs connectés (fuite, température, intrusion)
- Visites périodiques documentées pour les assureurs
- Clause de reprise automatique après réoccupation