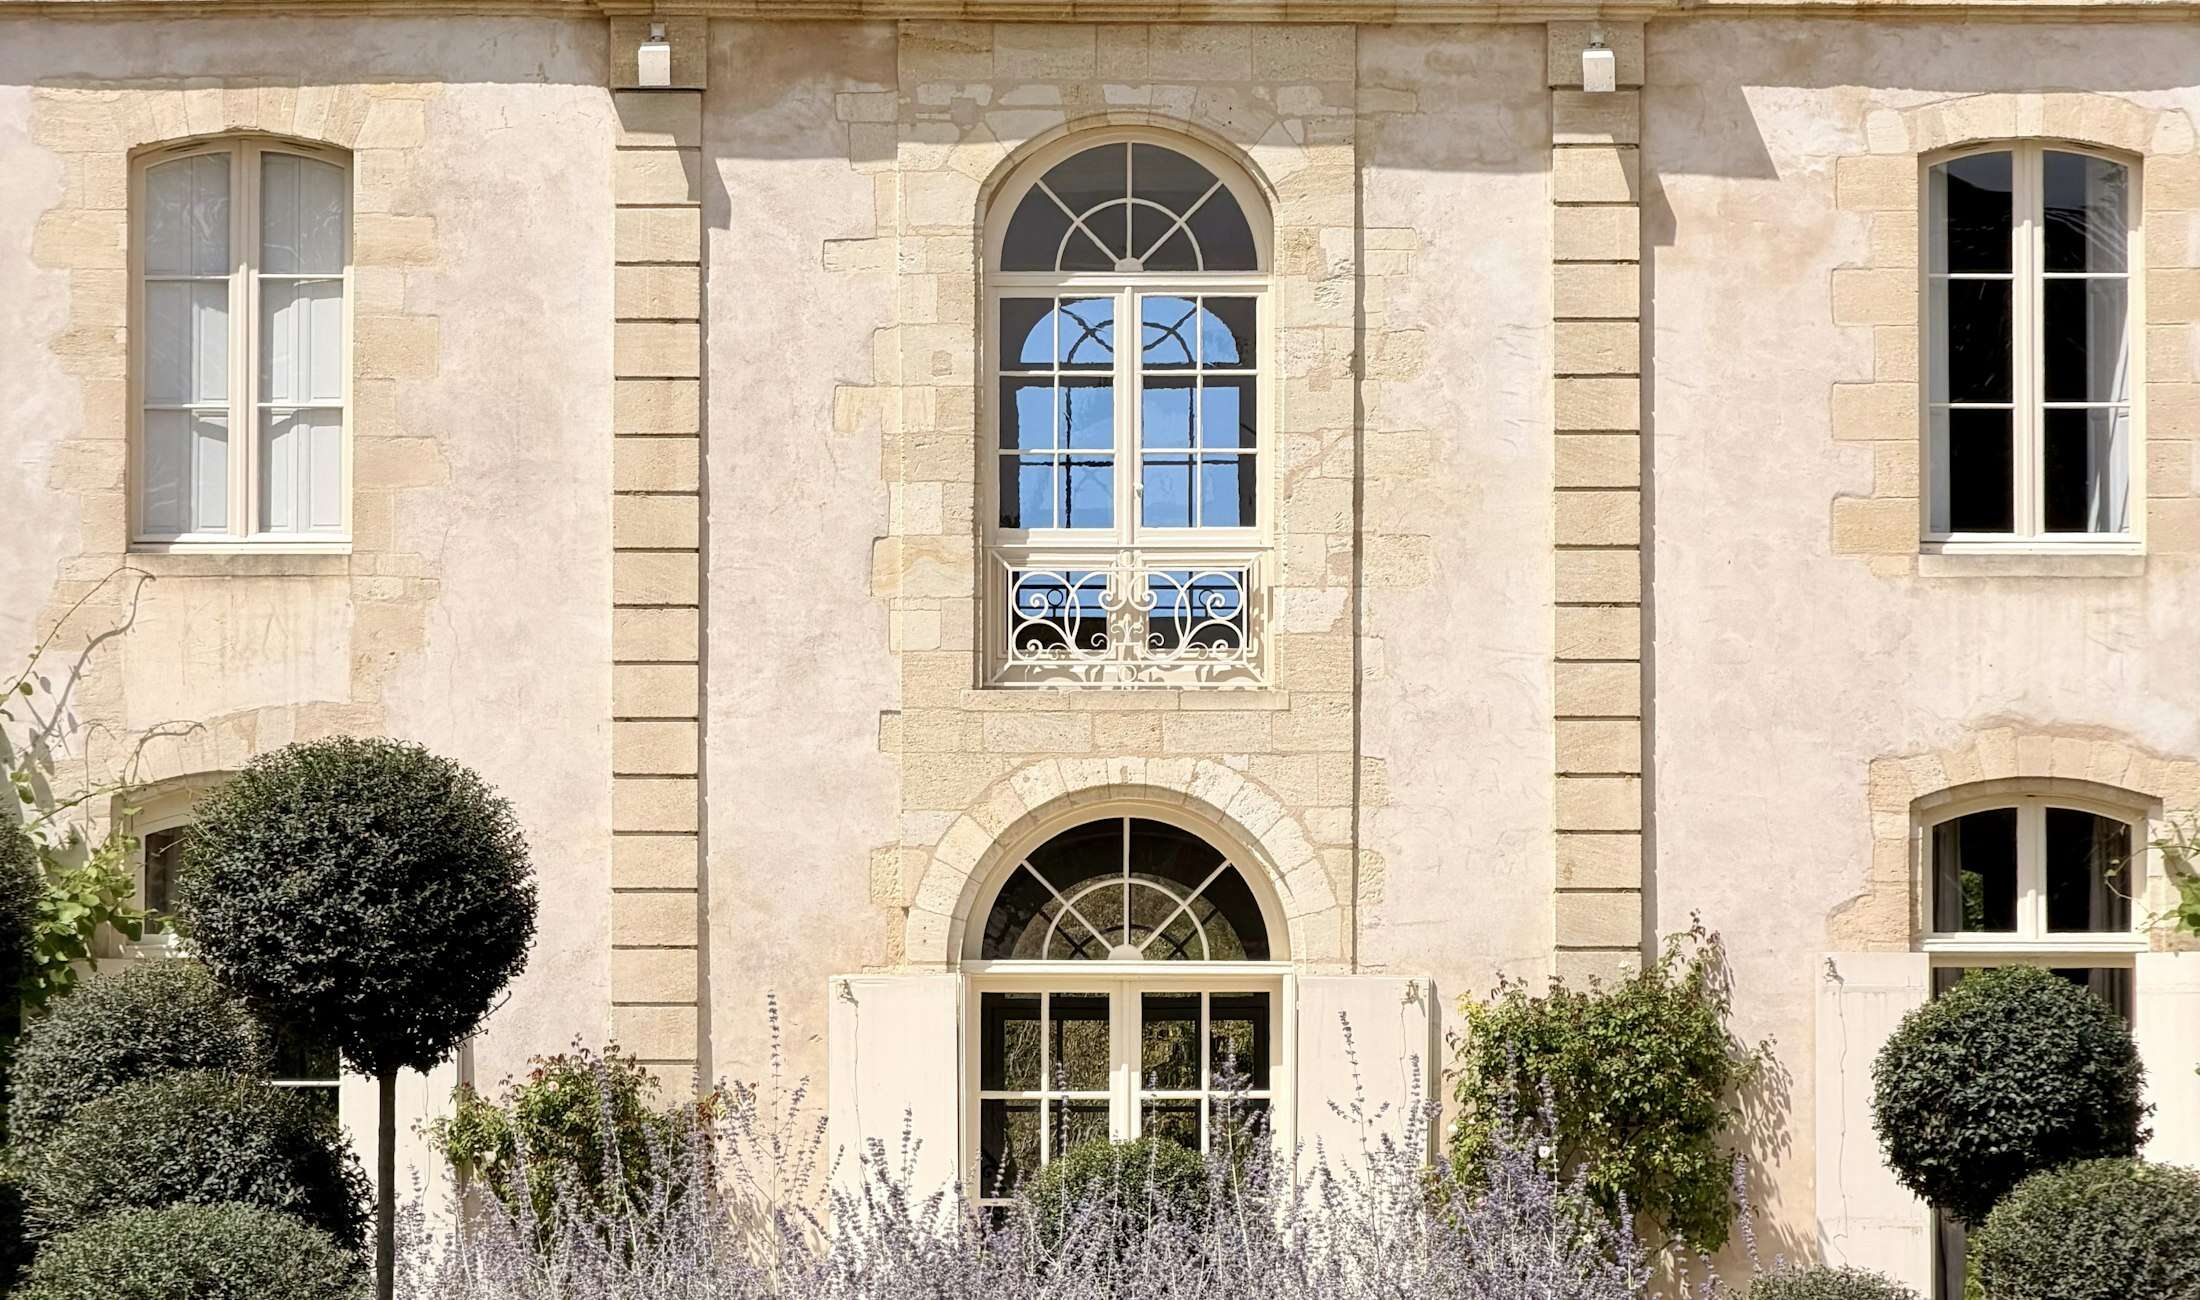
Façade d’un château en pierre aux fenêtres cintrées, buis taillés

Mis à jour le

Assurance château et monument historique

Châteaux, demeures historiques et monuments classés ou inscrits, partout en France

Courtier spécialiste en assurance de châteaux, demeures historiques et monuments classés. Devis sur mesure en 48 heures.
Être rappelépar Adrien Charlet
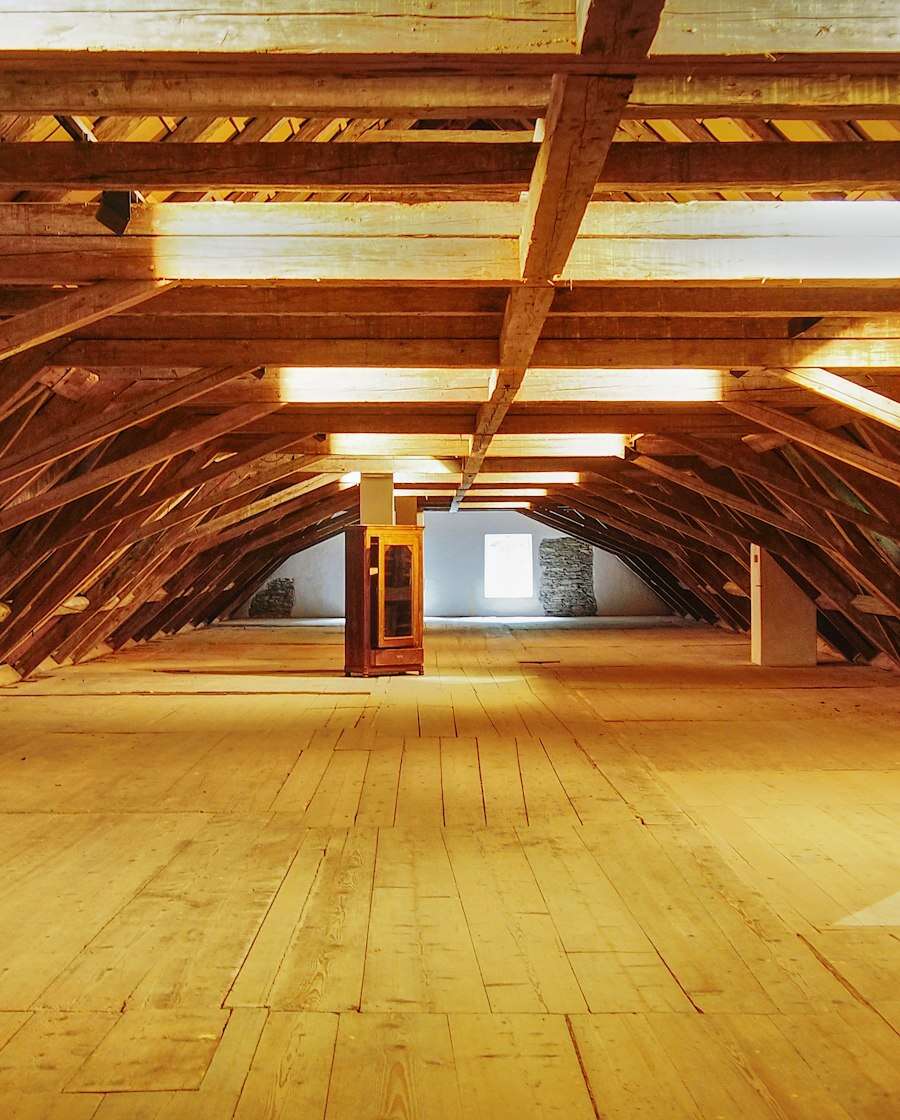
Combles sous une charpente de chêne

Pourquoi votre château exige une assurance spécifique

Un château concentre des risques que les assureurs généralistes ne maîtrisent pas.

Charpentes centenaires
Chêne massif, toitures ardoise, matériaux introuvables sur le marché standard. Les coûts de reconstruction dépassent systématiquement les estimations.
Artisans d’art
Les réparations exigent des compagnons spécialisés. Les délais se comptent en mois, voire en années.
Installations anciennes
Électricité sous régime dérogatoire, chauffage vétuste, canalisations fragiles. Des facteurs de risque ignorés par les contrats standards.
Activités multiples
Mariages, chambres d’hôtes, visites : chaque usage génère des risques spécifiques qui nécessitent des garanties adaptées.

Le piège de la sous-assurance

Le piège le plus courant : assurer le bien sur sa valeur marchande, son prix de revente sur le marché. Or le coût de reconstruction à l’identique dépasse très largement cette valeur.

Taille de pierre, charpente traditionnelle en chêne, enduits à la chaux, menuiseries sur mesure, ardoise naturelle, contraintes patrimoniales : l’écart peut être considérable. Dans un exemple cité par Le Figaro en 2020, un château de 2 500 m² acheté 600 000 € pouvait représenter 6 millions d’euros en reconstruction, soit dix fois son prix.

Exemple : un château de 12 pièces dans la Sarthe se vend 750 000 €. Sa reconstruction à l’identique dépasse 4 millions d’euros. Si vous êtes assuré à 750 000 € et que vous subissez un sinistre de 100 000 €, l’assureur applique la règle proportionnelle (article L121-5 du Code des assurances) : vous ne touchez que 17 857 €. Soit 82 143 € de perte sèche.

Simulez votre indemnisation

Déplacez les curseurs pour simuler votre situation.

750 000 €
4 200 000 €
100 000 €
Couverture
18 %
Indemnisation
17 857 €
À votre charge
82 143 €

Indemnisation = sinistre × valeur assurée ÷ coût de reconstruction.

Ce que nous couvrons

Chaque contrat est adapté à votre patrimoine et vos activités.
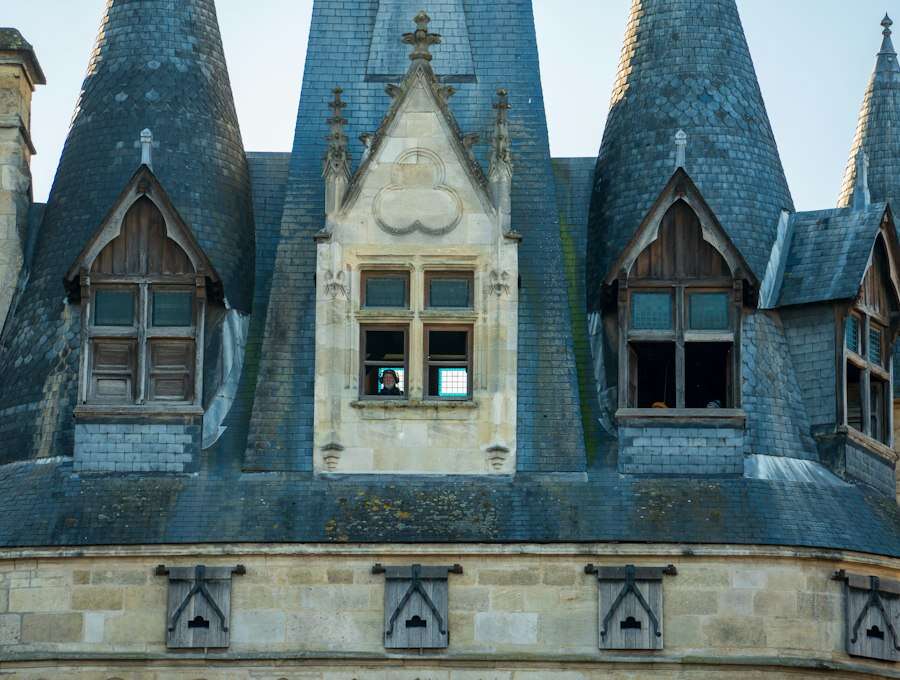
Toits d’ardoise et lucarnes de pierre d’un château
Toitures en ardoise
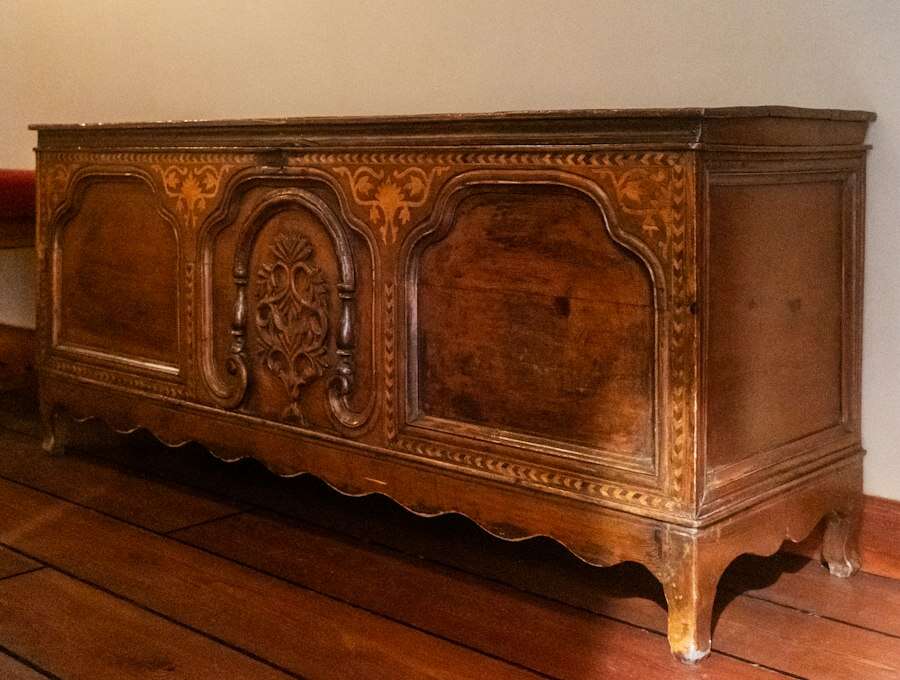
Coffre ancien sculpté
Mobilier et objets d’art
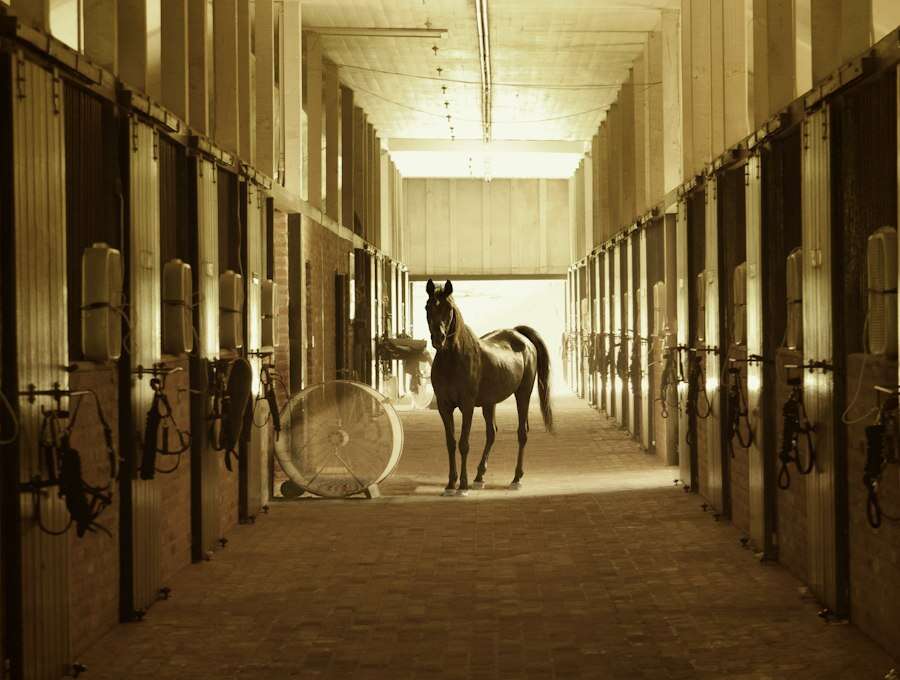
Allée d’écuries
Dépendances et écuries
Incendie et explosion
Artisans spécialisés, matériaux anciens, délais de reconstruction multipliés. Une couverture qui intègre la réalité du patrimoine bâti.
Dégâts des eaux
Caves voûtées, canalisations anciennes, infiltrations par les toitures. Des risques spécifiques nécessitant une expertise dédiée.
Vol et vandalisme
Mobilier, œuvres d’art, objets de collection : inventaire et expertise dédiés pour une indemnisation à la hauteur de leur valeur.
Tempête et catastrophes
Toitures ardoise, cheminées, dépendances exposées aux intempéries. Protection étendue contre les événements climatiques majeurs.
Perte d’exploitation
Location événementielle, chambres d’hôtes : couverture du manque à gagner en cas d’interruption forcée de vos activités.
Responsabilité civile
Visiteurs, locataires, prestataires : votre responsabilité est engagée. Une couverture RC adaptée aux flux de personnes.
Dépendances et communs
Tours, orangeries, écuries, chapelles : souvent oubliées dans les contrats standards, rarement couvertes à leur juste valeur.
Objets d’art et mobilier
Expertise dédiée, inventaire détaillé, protocole de valorisation sur mesure pour chaque pièce de votre collection.
Extension travaux
Couverture spécifique pendant les phases de restauration et rénovation, incluant les risques liés aux échafaudages et matériaux.
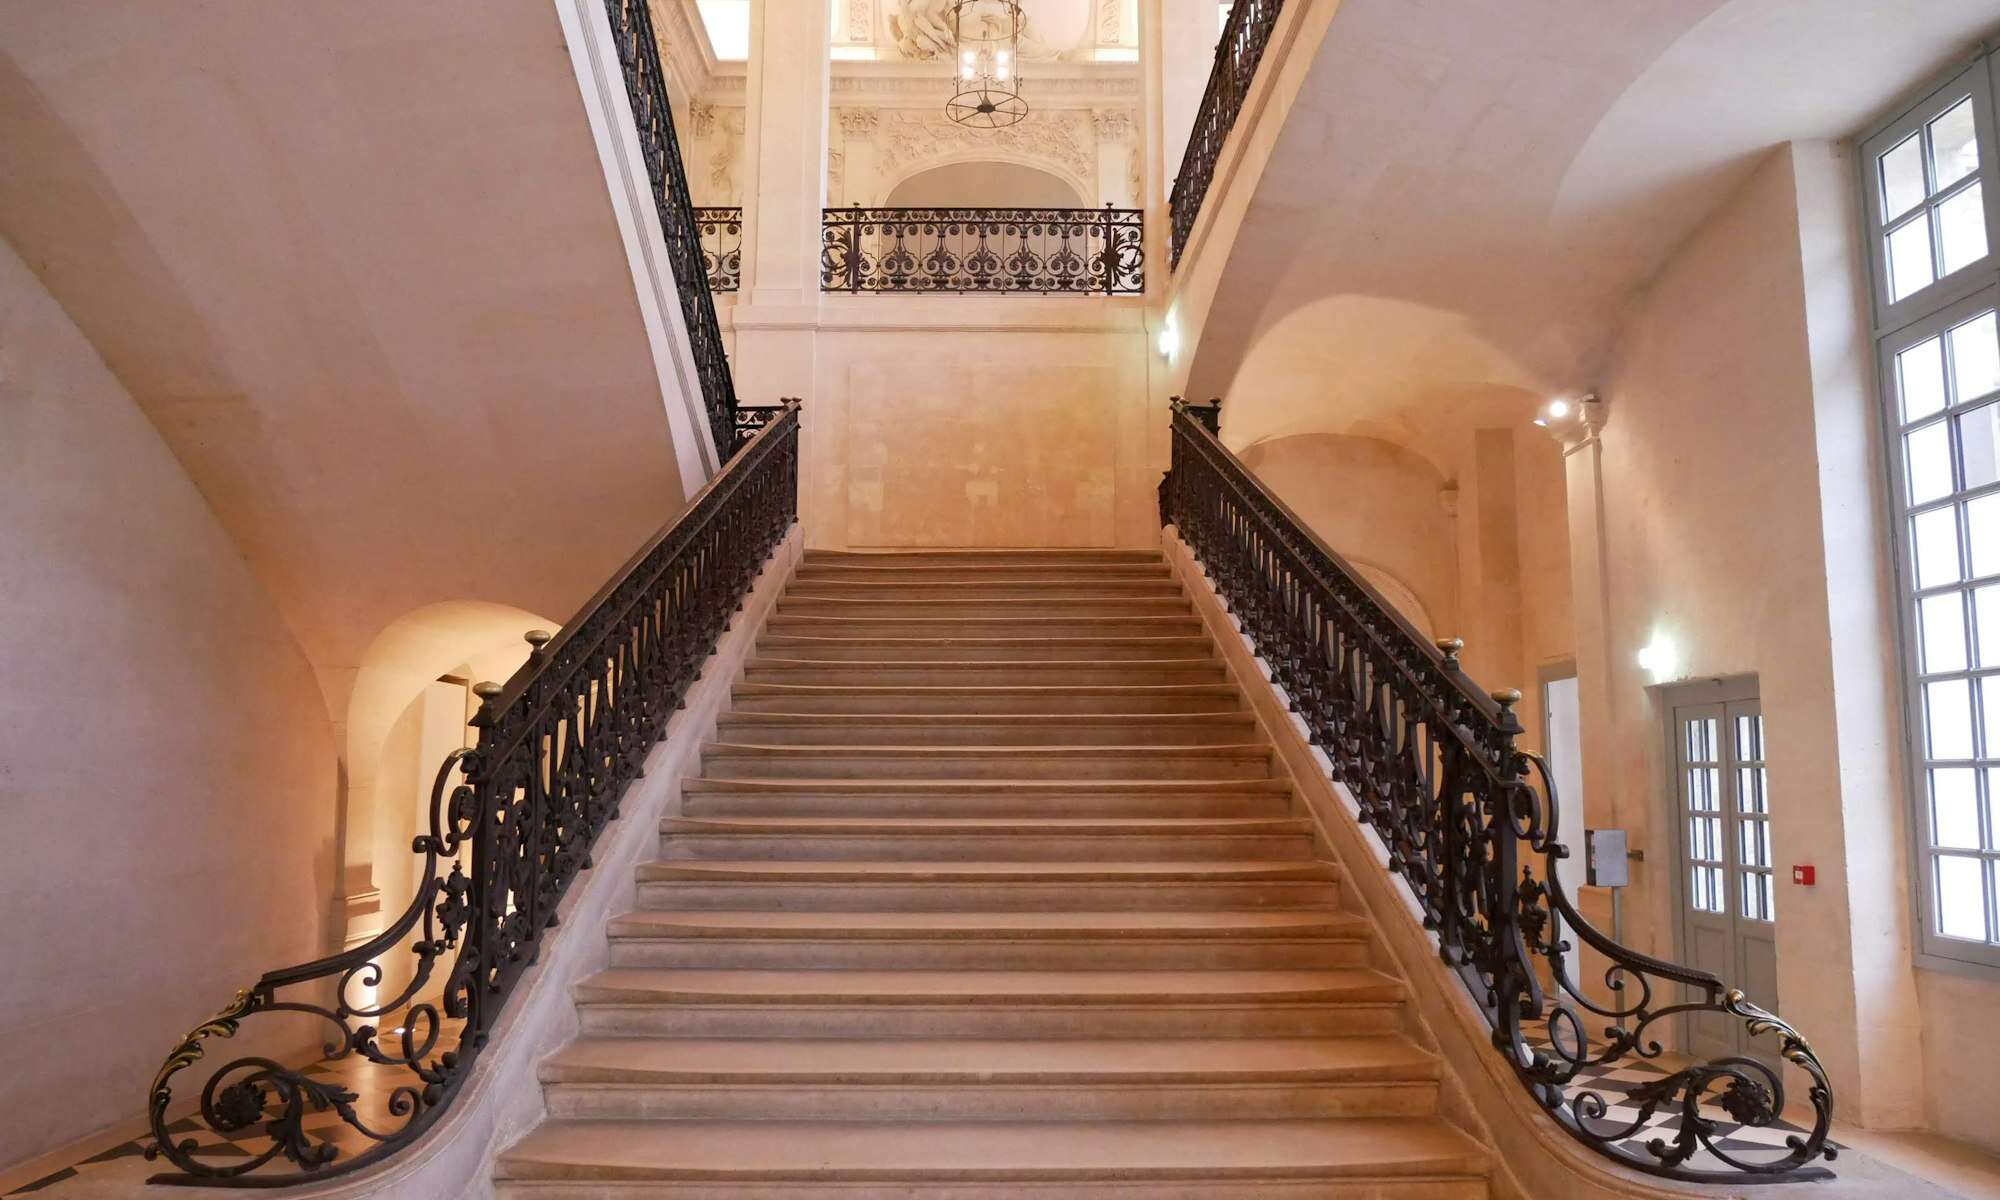
Monuments historiques

Le classement de votre château change tout : contraintes de restauration, surcoûts, matériaux imposés. Votre assurance doit en tenir compte.

Classé

Protection maximale

Tout travail de restauration, de réparation ou de modification est soumis à autorisation et exécuté sous le contrôle scientifique et technique de l’État (article L621-9 du Code du patrimoine), avec un architecte qualifié : architecte en chef des monuments historiques ou architecte du patrimoine.

Subventions de l’État : 40 % en moyenne (ministère de la Culture)

Inscrit

Protection intermédiaire

Toute modification doit être annoncée à l’administration quatre mois à l’avance, et un permis ou une déclaration préalable ne peut être accordé qu’avec l’accord de l’autorité chargée des monuments historiques (article L621-27 du Code du patrimoine).

Subventions de l’État : 40 % au plus (article L621-29 du Code du patrimoine), 20 % en moyenne

Inventorié

Reconnaissance

Pas de contrainte légale stricte, mais valorisation du bien et accès possible à des aides régionales pour la restauration.

Aides variables selon région
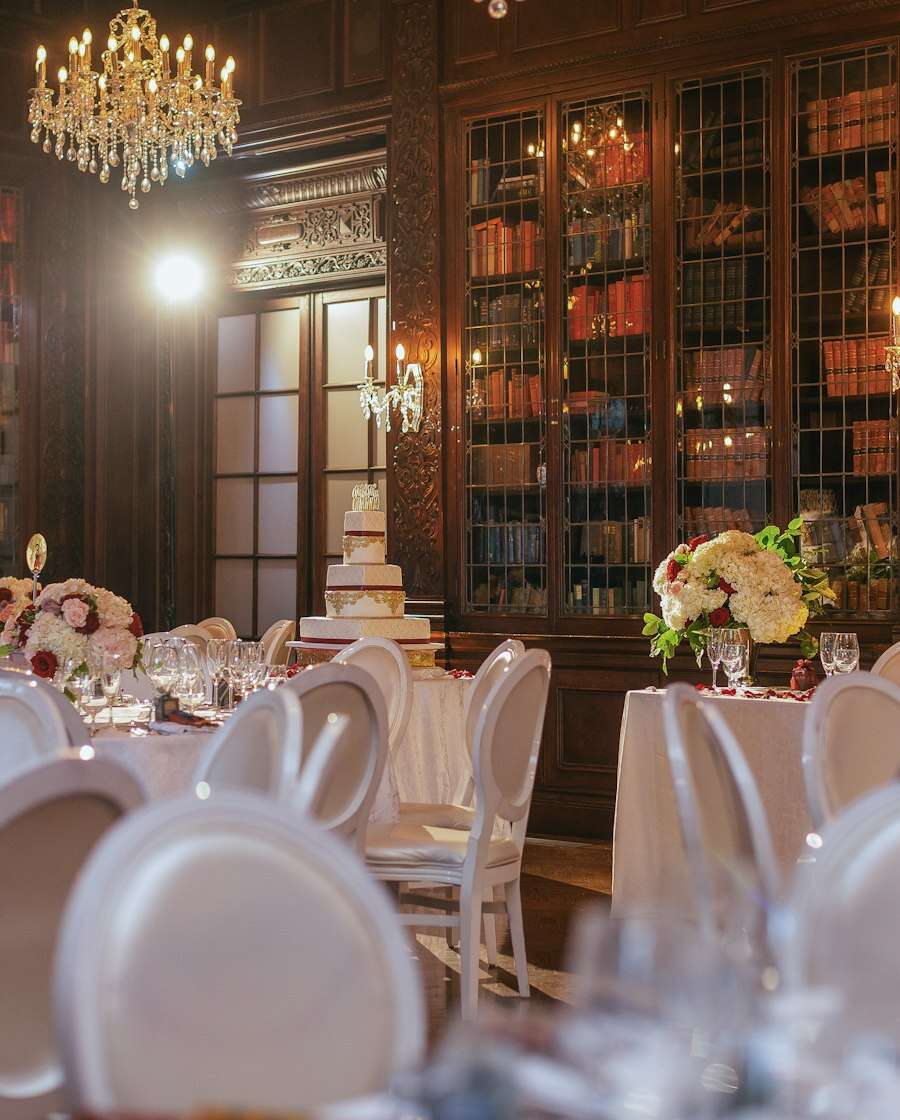
Réception dressée dans une bibliothèque, lustres allumés

Mariages, chambres d’hôtes, événementiel

Chaque activité commerciale génère des risques spécifiques qui doivent être couverts par des garanties dédiées.

Location événementielle
Mariages, réceptions, tournages : flux de visiteurs, traiteurs, installations temporaires. RC étendue indispensable.
Chambres d’hôtes
Accueil de public, normes de sécurité, RC hôtelier. Couverture des biens des clients et accidents corporels.
Gîtes et locations
Location saisonnière ou annuelle. Garantie PNO, protection du mobilier mis à disposition.
Séminaires
Accueil d’entreprises, équipements techniques, restauration collective. RC professionnelle et protection des équipements.
Ouverture au public
Journées du patrimoine, visites, expositions. Sécurité des visiteurs, protection des collections.
Activités équestres
Écuries, centres équestres, promenades. Risques liés aux animaux, RC spécifique.

Combien coûte une assurance château ?

Des tarifs adaptés à chaque profil de propriété.

Tarifs indicatifs d’une assurance château
ProfilSurfacePrime annuelle indicativeGaranties types
Demeure de caractère300 à 600 m²3 500 à 6 000 €MRH étendue, dépendances, RC
Château habité600 à 1 500 m²6 000 à 15 000 €Valeur reconstruction, objets d’art
Château avec activité1 000 à 3 000 m²12 000 à 35 000 €RC pro, perte d’exploitation, travaux
Monument classéSurface variable20 000 à 80 000 €ABF, normes MH, subventions DRAC

Facteurs de hausse

  • Monument classé ou inscrit (contraintes ABF)
  • Toiture ardoise ou lauze de grande surface
  • Activités commerciales (mariages, gîtes)
  • Inoccupation partielle ou totale
  • Éloignement des secours (plus de 15 min)
  • Installation électrique vétuste

Facteurs de baisse

  • Alarme et télésurveillance certifiées
  • Extincteurs et RIA récents
  • Diagnostic électrique conforme
  • Occupation permanente
  • Proximité d’une caserne de pompiers
  • Entretien régulier documenté

Le risque silencieux

Un château inoccupé est un château en danger. Dégât des eaux non détecté pendant des semaines, intrusion non signalée, gel des canalisations : les sinistres s’aggravent en l’absence d’occupant.

La plupart des contrats multirisques habitation prévoient une clause d’inhabitation : au-delà d’une certaine durée d’inoccupation, généralement 60 à 90 jours selon les contrats, la garantie vol est suspendue (France Assureurs). Certains contrats comptent les absences cumulées sur l’année, dès 40 jours. Le propriétaire ne l’apprend souvent qu’au moment du sinistre. Je négocie des contrats qui maintiennent la couverture intégrale même en cas d’inoccupation prolongée.

Mes solutions d’accompagnement

  • Maintien des garanties pendant l’inoccupation (jusqu’à 12 mois)
  • Partenariats avec des sociétés de gardiennage spécialisées
  • Installation de capteurs connectés (fuite, température, intrusion)
  • Visites périodiques documentées pour les assureurs
  • Clause de reprise automatique après réoccupation
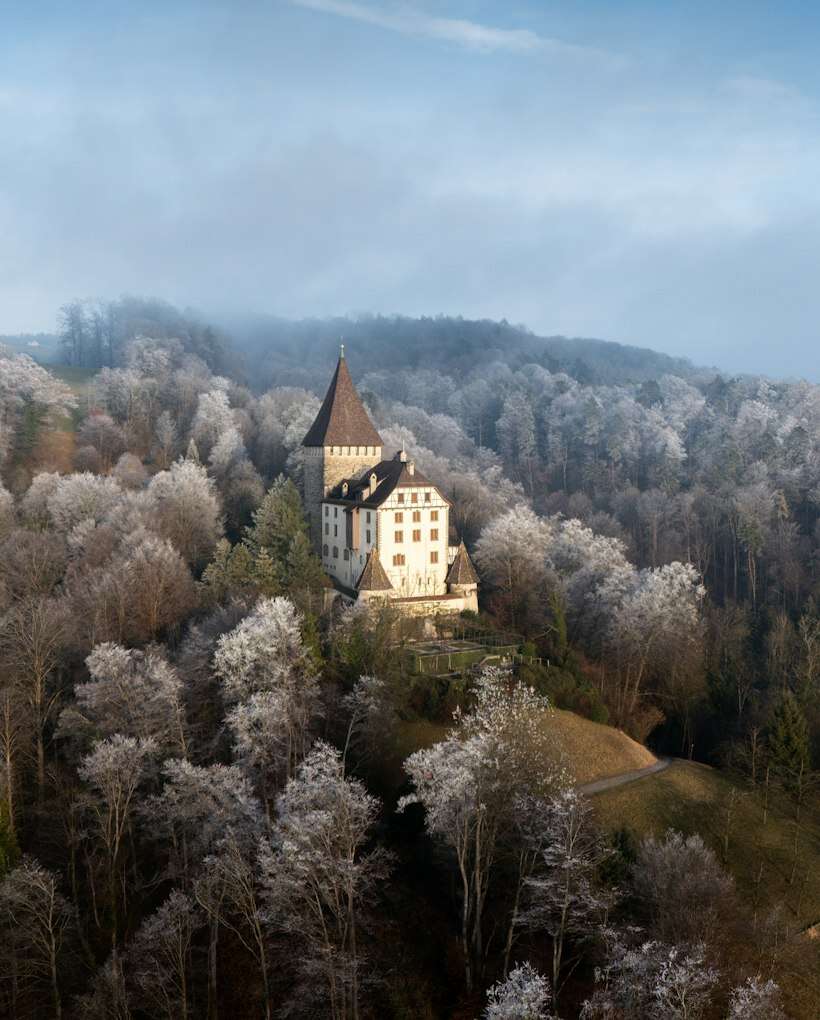
Château isolé au milieu d’arbres givrés

De la prise de contact au contrat

Un accompagnement structuré, du premier échange au suivi annuel de votre contrat.

  1. Échange initial

    Entretien téléphonique ou visioconférence pour comprendre votre bien, vos activités et vos besoins.

  2. Étude du dossier

    Analyse des documents : photos, diagnostics, plans, historique des sinistres, classement éventuel.

  3. Appel d’offres

    Mise en concurrence de mes compagnies partenaires spécialisées en patrimoine d’exception.

  4. Recommandation

    Présentation comparative des offres avec mon analyse et ma recommandation motivée.

  5. Suivi continu

    Gestion des sinistres, révision annuelle, adaptation du contrat à l’évolution de votre patrimoine.

Les erreurs qui coûtent cher

Six pièges fréquents qui exposent les propriétaires de châteaux à des pertes financières majeures.

Sur le contrat

Assurer sur la valeur vénale
Confondre prix de marché et coût de reconstruction, souvent bien supérieur : sauf clause contraire du contrat, la règle proportionnelle s’applique alors.
Oublier les dépendances
Orangerie, chapelle, écuries, pigeonnier doivent être déclarés et évalués séparément.
Ignorer la clause d’inhabitation
Au-delà de 60 à 90 jours d’inoccupation selon les contrats, la garantie vol est en général suspendue.

Sur les déclarations

Ne pas déclarer les activités
Mariages, chambres d’hôtes, visites non déclarées : refus d’indemnisation.
Sous-estimer les objets d’art
Sans inventaire expert ni photos datées, indemnisation limitée au forfait standard.
Reporter la mise aux normes
Diagnostic électrique non conforme ou cheminée non ramonée : déchéance de garantie.

Questions fréquentes

Ce que les propriétaires de châteaux me demandent le plus souvent.

Mon château peut-il être assuré avec un contrat habitation classique ?

Techniquement oui, mais c’est fortement déconseillé. Les contrats MRH standards plafonnent les indemnisations et ne couvrent pas les spécificités du bâti ancien. Vous risquez une sous-indemnisation massive en cas de sinistre important.

Mon château est classé Monument Historique. Quelles particularités ?

Les travaux sur un monument classé sont soumis à autorisation et conduits sous le contrôle scientifique et technique de l’État, avec un architecte qualifié (architecte en chef des monuments historiques ou architecte du patrimoine). Les coûts de restauration et de reconstruction sont donc plus élevés, et le contrat doit les intégrer. En contrepartie, l’État peut subventionner les travaux : 40 % en moyenne pour un immeuble classé, selon le ministère de la Culture.

Comment déterminer la valeur de reconstruction de mon château ?

La valeur de reconstruction doit être estimée par un expert spécialisé en patrimoine ancien. Il prend en compte la surface, les matériaux d’origine et les contraintes architecturales. Je vous oriente vers des experts qualifiés et j’intègre leur évaluation dans votre contrat.

Qu’est-ce que la règle proportionnelle ?

La règle proportionnelle (art. L121-5 du Code des assurances) réduit l’indemnisation proportionnellement à la sous-assurance. Si votre bien est assuré pour 750 000 € mais vaut 4 200 000 € en reconstruction, un sinistre de 100 000 € ne sera remboursé qu’à hauteur de 17 857 €.

Quelles garanties sont indispensables pour un château ?

Au minimum : incendie (avec valeur de reconstruction), dégâts des eaux, tempête, vol, RC propriétaire. Selon votre situation : dépendances, objets d’art, perte d’exploitation, extension travaux, et garanties liées à vos activités.

J’organise des mariages dans mon château. Suis-je couvert ?

Pas automatiquement. L’activité événementielle doit être explicitement déclarée. Il faut une extension RC spécifique couvrant les dommages aux tiers, ainsi qu’une garantie perte d’exploitation en cas d’annulation forcée.

Quel budget prévoir pour assurer mon château ?

La prime annuelle varie de 3 500 € pour une demeure de 300 m² à plus de 80 000 € pour un monument classé avec activités. Les principaux facteurs : surface, état du bien, classement, activités commerciales et sécurité installée.

Mon château est partiellement inoccupé. Quels risques ?

Au-delà d’une certaine durée d’inoccupation, généralement 60 à 90 jours selon les contrats, la garantie vol est le plus souvent suspendue (France Assureurs). Les risques sont réels : dégâts non détectés, intrusion, gel. Je négocie des clauses de maintien des garanties.

Comment se déroule la souscription ?

Après un premier échange, j’étudie votre dossier (photos, plans, diagnostics). Je lance un appel d’offres auprès de mes compagnies partenaires et je vous présente une recommandation motivée sous 48 heures.

Pourquoi passer par un courtier spécialiste ?

Un courtier généraliste ne maîtrise pas les spécificités du patrimoine ancien. Mon expérience des châteaux classés et inscrits vous garantit un contrat adapté, négocié auprès de compagnies qui comprennent votre patrimoine. En cas de sinistre, je pilote le dossier et je défends vos intérêts.

Parlons de votre château

Décrivez-moi votre bien : je vous adresse un devis sur mesure sous 48 heures ouvrées.

J’étudie personnellement chaque dossier, du château classé à l’immeuble ancien en copropriété.

Ligne directe06 63 92 62 00

contact@ivycourtage.fr60, rue de la Tourelle, 92100 Boulogne-Billancourt

Recevoir mon devis

Étude sans engagement et confidentielle.

Étude sans engagement et confidentielle. Réponse sous 48 heures ouvrées.